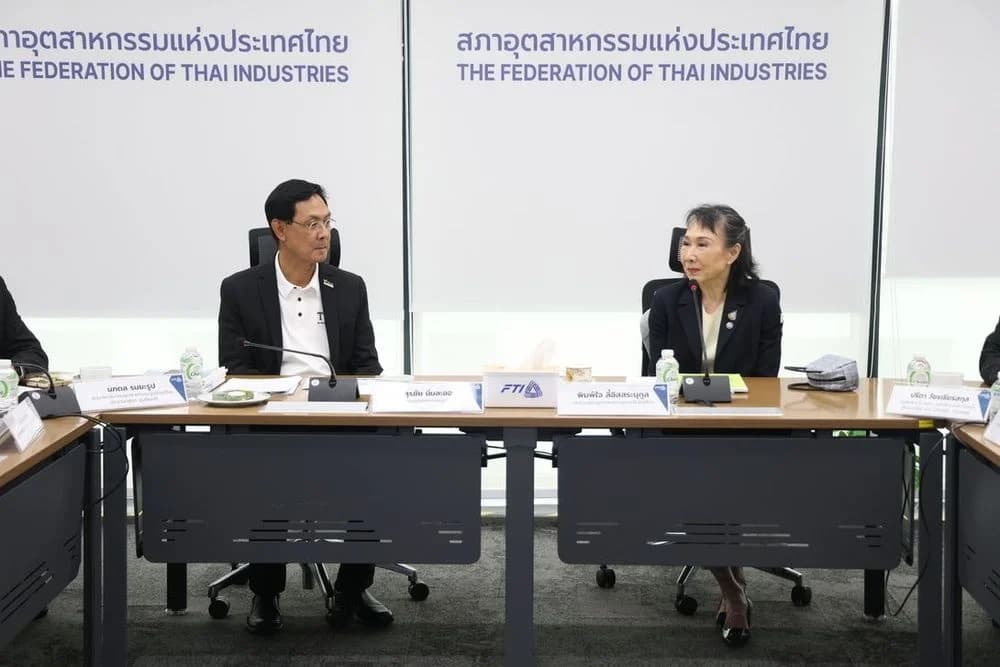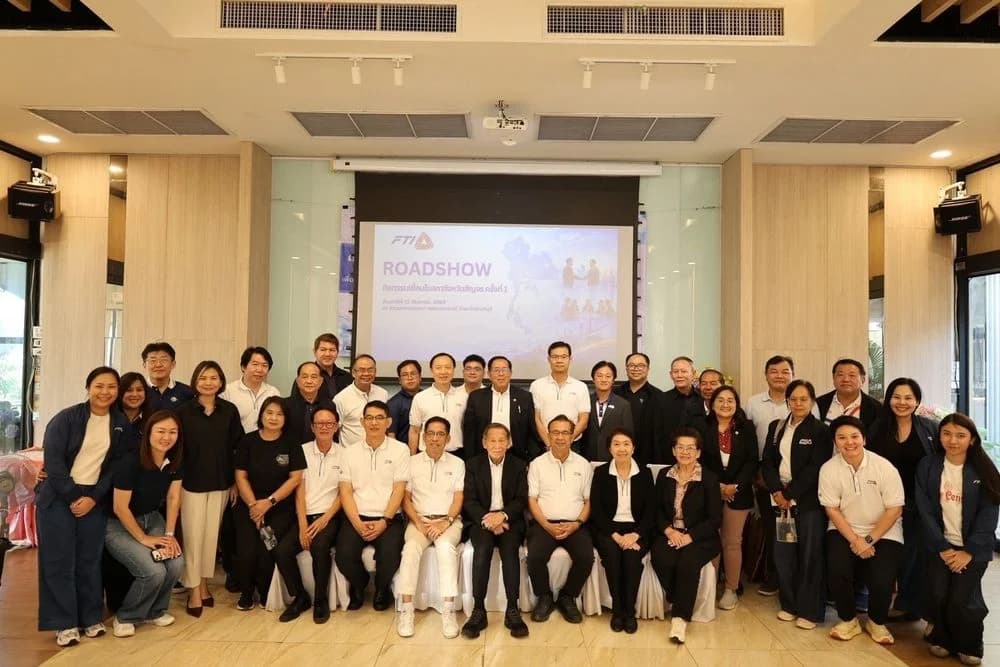
วันพุธที่ 2 กรกฎาคม 2568 นายผยง ศรีวณิช ประธานกรรมการสมาคมธนาคารไทย เป็นประธานการประชุมคณะกรรมการร่วมภาคเอกชน 3 สถาบัน (กกร.) โดยมี นายเกรียงไกร เธียรนุกุล ประธานสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) และดร.พจน์ อร่ามวัฒนานนท์ ประธานกรรมการสภาหอการค้าแห่งประเทศไทย ร่วมในการแถลงข่าว ณ โรงแรมอนันตรา สยาม กรุงเทพฯ
กกร. มีแนวทางขอเข้าพบธนาคารแห่งประเทศไทย สภาพัฒน์ กระทรวงการคลังและกระทรวงพาณิชย์ เพื่อแลกเปลี่ยนข้อมูลในการสร้างความเข้าใจร่วมกันถึงแนวทางในการมองเศรษฐกิจในแต่ละภาคส่วน รวมถึงการปรับโครงสร้างอุตสาหกรรม ที่ต้องอาศัยความร่วมมือจากทั้งภาคการเงินและภาคอุตสาหกรรมในการร่วมมือกับภาครัฐ เพื่อชี้เป้าอุตสาหกรรมและจัดลำดับความสำคัญต่อไป
เศรษฐกิจโลกในช่วงครึ่งหลังของปี 2568 ยังคงเผชิญความไม่แน่นอนสูง แม้การเจรจาการค้าระหว่างสหรัฐฯ และประเทศต่างๆ จะมีความคืบหน้า โดยเฉพาะกับจีนและสหราชอาณาจักร แต่ยังไม่น่าที่จะได้ข้อสรุปที่เป็นรูปธรรม ก่อนวันที่ 9 กรกฎาคม 2568 ซึ่งอาจจะนำไปสู่การเรียกเก็บภาษีในอัตราสูงขึ้นหากไม่ขยายเวลา ขณะที่เศรษฐกิจประเทศหลักที่มีแนวโน้มแผ่วลง นอกจากนี้ ความขัดแย้งด้านภูมิรัฐศาสตร์ในตะวันออกกลาง อาจมีความรุนแรงขึ้นได้อีก
การส่งออกไทยในครึ่งหลังของปีจะหดตัว มูลค่าการส่งออกของไทยช่วง 5 เดือนแรกขยายตัว 14.9%YoY จากการเร่งนำเข้าก่อนหมดช่วงผ่อนปรนของมาตรการภาษีของสหรัฐฯ แต่ระยะข้างหน้ามีสัญญาณแผ่วลงและมีความเป็นไปได้ที่มูลค่าการส่งออกในช่วงครึ่งหลังของปีจะหดตัวกว่า 10%YoY ทำให้การส่งออกทั้งปีขยายตัวใกล้เคียง 0% ซึ่งจะกระทบต่อภาคการผลิต การจ้างงาน และรายได้ของแรงงานในห่วงโซ่อุปทานที่เกี่ยวข้อง
เศรษฐกิจไทยครึ่งปีหลังมีแนวโน้มอ่อนแรงลง คาดทั้งปี 2568 ขยายตัวในระดับต่ำราว 1.5-2.0% โดยจะเติบโตใกล้เคียง 2.0% หากอัตราภาษีที่ไทยโดนเรียกเก็บยังอยู่ที่ 10% ในครึ่งปีหลัง แต่จะลดลงมาใกล้ 1.5% หากโดนเรียกเก็บที่ 18% หรือครึ่งหนึ่งของอัตรา Reciprocal Tariff ท่ามกลางอุปสงค์ภายในประเทศที่มีแนวโน้มชะลอลง จำนวนนักท่องเที่ยวจีนที่ต่ำกว่าคาด ซึ่งยังไม่สามารถทดแทนด้วย Long haul ได้ รวมถึงความไม่แน่นอนทางการเมืองที่อาจส่งผลกระทบต่อการเบิกจ่ายงบประมาณในปีงบประมาณ 2568 ที่เหลืออยู่ และการพิจารณาร่างพระราชบัญญัติงบประมาณรายจ่ายประจำปี 2569 ซึ่งจะมีผลต่อเศรษฐกิจในช่วงไตรมาสที่ 4 ของปีนี้ นอกจากนี้ กกร.ไม่เห็นด้วยกับการประเมินทิศทางเศรษฐกิจของธนาคารแห่งประเทศไทยที่มองว่าเศรษฐกิจไทยในปีนี้จะเติบโตได้ถึง 2.3% ดีขึ้นกว่าประมาณการเดิม
กรอบประมาณการเศรษฐกิจปี 2568 ของ กกร.
(ณ พ.ค. 68) ปี 2568
GDP 2.0 ถึง 2.2
ส่งออก 0.3 ถึง 0.9
เงินเฟ้อ 0.5 ถึง 1.0
(ณ มิ.ย. 68) ปี 2568
GDP 1.5 ถึง 2.0
ส่งออก -0.5 ถึง 0.3
เงินเฟ้อ 0.5 ถึง 1.0
(ณ ก.ค. 68) ปี 2568
GDP 1.5 ถึง 2.0
ส่งออก -0.5 ถึง 0.3
เงินเฟ้อ 0.5 ถึง 1.0
โครงการ “คุณสู้ เราช่วย” ซึ่งเป็นโครงการที่เป็นจุดตั้งต้นของการแก้ปัญหาหนี้ครัวเรือนอย่างยั่งยืนและเป็นรูปธรรม ตามนโยบายรัฐในการขับเคลื่อนการปรับโครงสร้างหนี้ทั้งระบบโดยไม่ขัดต่อวินัยทางการเงินและไม่ทำให้เกิดภาวะภัยทางจริยธรรม (Moral Hazard) ได้ดำเนินการมาตั้งแต่ 12 ธันวาคม 2567 มีลูกหนี้ลงทะเบียนแล้ว 1.4 ล้านราย เข้าข่ายร่วมโครงการ 6.3 แสนราย คิดเป็นยอดหนี้ 4.6 แสนล้านบาท และล่าสุดได้ขยายสู่ระยะที่ 2 โดยปรับปรุงเงื่อนไขของมาตรการเดิมและเพิ่มมาตรการใหม่ เพื่อให้ความช่วยเหลือลูกหนี้กลุ่มเปราะบางได้ครอบคลุมมากขึ้น ประกอบด้วย 3 มาตรการ ได้แก่ มาตรการ“จ่ายตรง คงทรัพย์” มาตรการ“จ่าย ปิด จบ” และมาตรการ“จ่าย ตัด ต้น” ซึ่งจะเป็นการปรับโครงสร้างหนี้เชิงรุก ให้แก่กลุ่มเปราะบางได้อย่างมีประสิทธิภาพ ทั้งนี้ ต้องเร่งคู่ขนานกันไปทั้งในการสร้างรายได้ ผลักดันให้ผู้ประกอบการปรับตัว(transform) เพื่อความสามารถในการแข่งขัน และเสริมสวัสดิการที่จำเป็น รวมถึงการแก้ปัญหาเศรษฐกิจนอกระบบและหนี้นอกระบบ เพื่อให้ลูกหนี้สามารถฟื้นตัวได้อย่างมีศักยภาพ และไม่ใช่การแก้ไขปัญหาที่ปลายเหตุ
กกร. มีความกังวลต่อสถานการณ์ค่าเงินบาทที่แข็งค่าขึ้นอย่างรวดเร็ว มาอยู่ในช่วง 32.5 บาทต่อดอลลาร์ฯ โดยแข็งค่ามากกว่าประเทศในภูมิภาค เช่น เวียดนาม อินโดนีเซีย และจีน และค่าเงินบาทโดยเปรียบเทียบ (NEER) แข็งค่าเทียบเท่าก่อนปี 2540 ทำให้ธุรกิจแข่งขันไม่ได้ ซึ่งการแข็งค่าไม่สอดคล้องกับเศรษฐกิจที่กำลังชะลอตัวอย่างมาก ภาวะการเงินที่ตึงตัวสินเชื่อไม่เติบโต และทิศทางดอกเบี้ยที่อยู่ในภาวะ Inverted Yield Curve หรือการที่ตลาดคาดการณ์ว่าดอกเบี้ยจะลดลงในระยะข้างหน้า จึงขอให้ธนาคารแห่งประเทศไทยปรับลดอัตราดอกเบี้ยนโยบาย เร่งดูแลทิศทางของค่าเงินให้สอดคล้องกับปัจจัยพื้นฐานของเศรษฐกิจ แยกแยะและลดผลกระทบจากปัจจัยอื่นที่กระทบค่าเงินบาท เช่น การซื้อขายทองคำ การเกินดุลการชำระเงิน (Balance of Payment) จาก Error& Omission ที่สูงอย่างต่อเนื่อง เป็นต้น
ตัวเลขการส่งออกสินค้าในปัจจุบันที่แม้จะมีการขยายตัวสูง แต่มาจากการนำเข้าที่สูงเช่นกัน สะท้อนจากการผลิตและการจ้างงานที่ยังอยู่ในระดับต่อเนื่องนับตั้งแต่ covid-19 ซึ่งเป็นปัญหาเชิงโครงสร้างที่มีต่อเนื่อง ได้แก่ ปัญหาการสวมสิทธิ์เพื่อการส่งออกสินค้า (transshipment) การนำเข้าสินค้าคุณภาพต่ำที่ยังมีปัญหาในการบังคับใช้กฎหมายเพื่อป้องกันและควบคุม และนโยบายการส่งเสริมการลงทุนที่ไม่เน้นการสร้างมูลค่าเพิ่มและสนับสนุนการสร้าง supply chain ในประเทศ การเร่งการแก้ไขปัญหาการสวมสิทธิ์ต้องอาศัยความร่วมมือด้านการจัดการข้อมูลอย่างเป็นระบบ ซึ่งนอกจากภาครัฐ เอกชนไทย ยังรวมถึงผู้ประกอบการต่างชาติที่เข้ามาอย่างถูกต้องและสนับสนุนธุรกิจในประเทศ เพื่อยกระดับในการปกป้องอุตสาหกรรมในประเทศ
กกร. จึงมีแนวทางที่จะขอเข้าพบ ธปท. สภาพัฒน์ กระทรวงการคลัง กระทรวงพาณิชย์ เพื่อแลกเปลี่ยนข้อมูลในการสร้างความเข้าใจร่วมกันถึงแนวทางในการมองเศรษฐกิจในแต่ละภาคส่วน รวมถึงการปรับโครงสร้างอุตสาหกรรม ที่ต้องอาศัยความร่วมมือจากทั้งภาคการเงินและภาคอุตสาหกรรมในการร่วมมือกับภาครัฐ เพื่อชี้เป้าอุตสาหกรรมและจัดลำดับความสำคัญ เนื่องจากทรัพยากรที่มีจำกัด ในการส่งเสริมการปรับความสามารถในการผลิตของไทย (competitiveness) รวมไปถึงแลกเปลี่ยนข้อมูลการค้าการลงทุนจากต่างชาติที่ ธปท. ร่วมกับ สภาพัฒน์ กระทรวงพาณิชย์ และ กกร. ร่วมกันศึกษา
On Wednesday, July 2, 2025, Mr. Payong Srivanit, Chairman of the Thai Bankers' Association, presided over the meeting of the Joint Private Sector Committee of 3 Institutions (JMG). He was joined by Mr. Kriangkrai Theeranukul, Chairman of the Federation of Thai Industries (FTI), and Dr. Phaj Aramwatthananon, Chairman of the Thai Chamber of Commerce, for a press conference at Anantara Siam Bangkok Hotel.
The JMG plans to request meetings with the Bank of Thailand, the National Economic and Social Development Council, the Ministry of Finance, and the Ministry of Commerce to exchange information aimed at fostering a mutual understanding of the economic outlook in various sectors, including the necessary collaboration between the financial and industrial sectors in partnership with the government to pinpoint industries and prioritize future actions.
The global economy in the second half of 2025 faces high uncertainty. Although trade negotiations between the United States and various countries, particularly China and the United Kingdom, have made progress, it is unlikely that a concrete conclusion will be reached before July 9, 2025, which could lead to increased tariffs if the deadline is not extended. Meanwhile, the economies of major countries show signs of slowing down. Additionally, geopolitical conflicts in the Middle East may escalate further.
Thai exports in the latter half of the year are expected to contract. The value of Thai exports for the first five months showed a 14.9% year-on-year increase due to accelerated imports ahead of the expiration of the U.S. tax measures. However, signs indicate a slowdown ahead, with the possibility that export values in the second half of the year could contract by over 10% year-on-year, leading to an overall export growth rate close to 0% for the year, which would impact manufacturing sectors, employment, and income of workers in the related supply chains.
The Thai economy is anticipated to weaken in the latter half of the year, projecting a growth rate of approximately 1.5-2.0% for the entirety of 2025. Growth will be closer to 2.0% if the tax rate imposed on Thailand remains at 10% in the latter half, but would drop closer to 1.5% if the rate rises to 18%, half of the Reciprocal Tariff rate amid domestic demand expected to slow down, with fewer Chinese tourists than anticipated, which cannot yet be compensated by long-haul travelers, as well as political uncertainties that may impact budget disbursement for the remaining fiscal year 2025 and the consideration of the fiscal budget bill for 2026, which will affect the economy in the fourth quarter of this year. The JMG disagrees with the Bank of Thailand's economic outlook assessment, which predicts growth of 2.3% for the Thai economy this year, better than the previous estimate.
The economic projection framework for 2025 of the JMG
(As of May 2025) Year 2025
GDP 2.0 to 2.2
Exports 0.3 to 0.9
Inflation 0.5 to 1.0
(As of June 2025) Year 2025
GDP 1.5 to 2.0
Exports -0.5 to 0.3
Inflation 0.5 to 1.0
(As of July 2025) Year 2025
GDP 1.5 to 2.0
Exports -0.5 to 0.3
Inflation 0.5 to 1.0
The project “You Fight, We Help,” which acts as a starting point for sustainably and concretely solving household debt in line with government policy to drive comprehensive debt restructuring without compromising financial discipline and avoiding moral hazard, has been operational since December 12, 2024. A total of 1.4 million debtors have registered for the program, with 630,000 qualifying and representing a debt amount of 460 billion Baht. Recently, the initiative has expanded into its second phase, improving existing measures and introducing new measures to better assist vulnerable debtors. The three measures include the